
הצעד הראשון: הבנת התנודתיות של המטבע המקומי
שערי המטבעות בעולם משתנים באופן יומיומי בעקבות אירועים כלכליים, החלטות של בנקים מרכזיים ומצבי שוק משתנים. בזמן שמתכננים חופשה, הסתמכות על שער ישן או בדיקה חד פעמית שלוש חודשים לפני הטיסה עלולה להטעות מאוד. כדי לקבל מושג ריאלי על כוח הקנייה ביעד, כלי פשוט ומומלץ הוא מחשבון המרת מטבע ושערי חליפין שמאפשר לראות את הערך האמיתי של הכסף בכל רגע נתון. מעקב שוטף אחרי השער בשבועות שלפני הטיסה עוזר להבין מתי משתלם להמיר כסף ומתי עדיף לחכות מעט.
דנה תכננה חופשה של שבוע בלונדון ובנתה תקציב יומי של חמש מאות שקלים, מתוך מחשבה שזה יכסה ארוחות טובות ונסיעות בלי בעיה. בזמן שהתקרב מועד הטיסה, הפאונד התחזק ביחס לשקל, אך דנה לא בדקה את הנתונים החדשים והמשיכה עם אותם חישובים בראש. כבר ביום השלישי לטיול היא גילתה שההוצאה הממוצעת שלה בפועל גבוהה בכמעט עשרים וחמישה אחוזים ממה שחשבה. התסכול הזה מול מסך הסמארטפון גרם לה לחשב כל קפה במקום ליהנות מהאווירה של העיר. החוויה הזו ממחישה למה חשוב להמיר את התקציב למטבע היעד ולא להישאר מקובעים על שקלים בלבד.
חלוקת התקציב לקטגוריות ראשיות
חלוקה מסודרת של התקציב לפי סעיפים ברורים מונעת עמימות ועוזרת לשמור על שליטה. מומלץ לקבוע מראש כמה כסף מוקצה ללינה, כמה למזון, כמה לאטרקציות וכמה לנסיעות בתוך היעד.
הוצאות קבועות מול הוצאות משתנות
הוצאות קבועות כוללות מלונות, כרטיסי טיסה והזמנות מראש לאטרקציות מרכזיות, שלרוב משולמות בשער יציג שנקבע ביום החיוב או בעת ההזמנה. הוצאות משתנות כמו מסעדות, קניות ותחבורה ציבורית מושפעות ישירות מהשער שקיים בזמן השהות ביעד עצמו.
שמירת מרווח ביטחון לשינויי שער
גם החישוב הכי מדויק יכול להשתבש בגלל קפיצה פתאומית בשער החליפין. תוספת של עשרה עד חמישה עשר אחוזים כקרן ביטחון שומרת על השקט הנפשי לאורך כל ימי החופשה. מרווח כזה מבטיח שגם אם המטבע המקומי מתחזק מעט, הטיול ממשיך כמתוכנן בלי צורך בקיצוצים כואבים.
מזומן או אשראי: איך משלמים נכון בלי להפסיד על עמלות
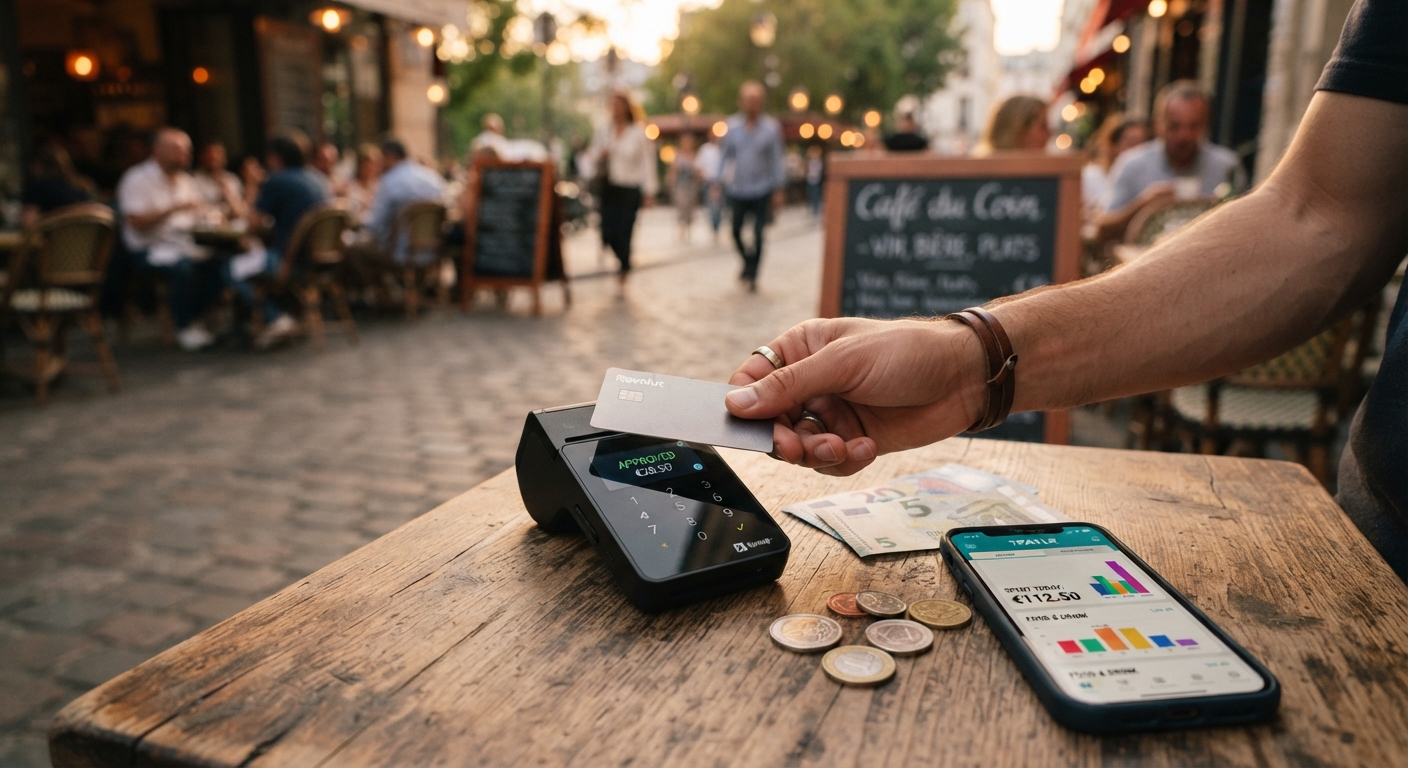
שאלת המזומן מול כרטיסי אשראי מעסיקה כל מטייל, והתשובה הנכונה משלבת בדרך כלל בין השניים בהתאם למדינת היעד ולהרגלי הצריכה האישיים. בעוד שבחלק ממדינות אירופה כמעט ולא נוגעים במזומן, במקומות כמו יפן או שווקים מקומיים במזרח המזומן עדיין שולט. הבנת העמלות בכל אמצעי תשלום חוסכת סכומים משמעותיים שיכולים להגיע למאות שקלים בטיול משפחתי.
| אמצעי תשלום | יתרונות עיקריים | חסרונות ועמלות שחשוב להכיר |
|---|---|---|
| כרטיס אשראי בינלאומי | נוחות מירבית, הגנה מפני גניבה, רישום מדויק באפליקציה | עמלת עסקאות במט"ח שנעה לרוב בין אחוז לשלושה אחוזים |
| מזומן שנרכש בארץ | שליטה מוחלטת בהוצאות ללא תלות בקליטה או מסופים | סיכון של אובדן או גניבה, הפרשי שער בקנייה חוזרת |
| כרטיס נטען רב - מטבעי | קיבוע שער מראש ללא הפתעות, תקציב סגור ומוגדר | עמלת טעינה ראשונית ודמי אי - שימוש אם נשאר כסף |
בחירה נכונה של אמצעי התשלום תלויה ביעד ובאופי ההוצאות המתוכננות. השוואת עמלות ההמרה בין חברות האשראי השונות לפני הנסיעה יכולה לצמצם הוצאות מיותרות בעשרות אחוזים.
שלבי עבודה מומלצים לבניית תקציב חופשה
כדי לגבש תקציב חכם שעומד במבחן המציאות, כדאי לפעול לפי סדר פעולות הגיוני שמביא בחשבון את כל הפרמטרים החשובים.
- בירור המטבע המקומי הרשמי ביעד ובדיקה האם מקובל להשתמש בו או במטבע חזק אחר כמו דולר או אירו.
- הגדרת סכום מקסימלי כולל בשקלים שמיועד לחופשה כולה.
- המרה של הסכום הכולל למטבע היעד לפי שער חליפין ממוצע עדכני.
- חלוקת הסכום במטבע היעד למספר ימי הטיול לקבלת תקרה יומית ברורה.
- הפרדה מראש של סכום המיועד להוצאות קבועות כמו מלונות ונסיעות בינעירוניות.
פעולה לפי שלבים אלה מעניקה בהירות ומאפשרת לדעת בכל שלב ביום האם נשארים בתוך המסגרת שנקבעה מראש.
טעויות נפוצות שמייקרות את החופשה ברגע האחרון
מטיילים רבים נוטים לחזור על אותן טעויות קטנות שמצטברות לסכומים נכבדים לאורך ימי הטיול. היכרות עם המוקשים האלה מאפשרת לעקוף אותם בקלות ולשמור על הכסף עבור חוויות מהנות באמת.
- המרת מזומן בדלפקים בשדות תעופה שמציעים לרוב פערי שערים גדולים ועמלות שירות גבוהות במיוחד.
- משיכת מזומן מכספומטים אקראיים ברחוב שאינם שייכים לבנקים מסודרים וגובים עמלות משיכה מופרכות.
- התעלמות מעמלות המרה כפולות בעת תשלום במדינות שבהן המטבע אינו דולר או אירו.
- אי - בדיקה של הסדרי הטבות או פטור מעמלות מט"ח שחברות האשראי או מועדוני צרכנות מציעים לעיתים קרובות.
ערנות לפרטים הקטנים האלה מבטיחה שכל שקל שמומר מנוצל במלואו לטובת הטיול.
המרה כפולה והסכנה שמאחוריה
כשמטיילים במדינה עם מטבע ייחודי, כמו באט תאילנדי, זלוטי פולני או כתר צ'כי, חיוב בכרטיס אשראי ישראלי עלול לעבור שתי המרות שונות, פעם אחת מהמטבע המקומי לדולר או לאירו, ופעם שנייה לשקלים. כל שלב כזה כולל עמלת המרה משלו שנוגסת בתקציב בלי שנשים לב. הבנה מראש של מסלול ההמרה בכרטיס האשראי מונעת הפסד כספי מיותר על כל פעולה קטנה.
תכנון מוקדם ומודעות לשערי החליפין הם הדרך הבטוחה לחופשה מהנה בלי מתח כלכלי מיותר. כשמחזיקים בתמונה ברורה של עלויות ההמרה והשערים העדכניים, אפשר ליהנות מכל רגע בחו"ל בראש שקט לגמרי.